
内部統制にワークフローが有効な理由|導入手順と承認後のファイル管理を解説
内部統制を強化するためにワークフローの導入を検討しても、どの承認を載せるべきか、紙の承認から何が変わるのかが見えず、判断に迷う担当者は少なくありません。ワークフローは承認ルートと記録を仕組みで固定できる一方、承認後に保管・共有するファイルの管理までは担えない点に注意が必要です。
本記事では、内部統制にワークフローが有効な理由と導入手順、選定時に確認する機能、承認後のファイルを統制する方法を解説します。
本記事のサマリ
-
 内部統制にワークフローが有効なのは、承認ルートと権限、承認の記録を仕組みで固定できるためである
-
導入は業務の洗い出し、規程の見直し、ルート設計とシステム選定、試験運用と評価の4段階で進める
-
承認後のファイルの保管・権限・持ち出しは、ワークフローの外で別に統制する必要がある
-
承認ワークフローとアクセス権、操作ログを備えたDirectCloudなら、承認後のファイルも統制できる
 目次
内部統制にワークフローが有効な理由とは?
ワークフローシステムは、申請・承認のルートと権限、承認の記録をシステムで固定できるため、内部統制の6つの基本的要素のうち統制活動、情報と伝達、モニタリングを仕組みで支えられます。
ただし、直接担うのは承認の手続きにとどまります。決裁できる金額の上限が規程で決まっていなければ、登録した承認ルートが正しいかを判断できないためです。法人向けクラウドストレージのDirectCloudを提供する当社では、規程の整備や従業員への教育と組み合わせて初めて、ワークフローは内部統制として機能すると考えています。
内部統制とは?定義と4つの目的
内部統制とは、業務の有効性及び効率性、報告の信頼性、事業活動に関わる法令等の遵守、資産の保全という4つの目的の達成に向け、業務に組み込まれ、組織内の全員が遂行する一連の活動です。金融庁の企業会計審議会による基準は、これを目的達成の合理的な保証(目的が達成されないリスクを一定の水準以下に抑えること)を得るための活動と定義し、6つの基本的要素で構成されるとしています。
4つの目的の意味と、ワークフローで支えられることを下の表にまとめました。右の列は、DirectCloudの考えです。
| 目的 | 基準での意味(要約) | ワークフローで支えられること |
| 業務の有効性及び効率性 | 時間や人員などの資源を合理的に使って、事業の目的を達成する | 承認の滞留を防ぎ、申請から決裁までの時間を短くする |
| 報告の信頼性 | 非財務情報を含む報告を正しく保つ(2023年の基準改訂で「財務報告の信頼性」から変更) | 承認の記録が残り、取引が正当に承認されたことを後から確かめられる |
| 事業活動に関わる法令等の遵守 | 法令や社内規程などの規範を守るよう促す | 職務権限規程どおりの承認ルートを、手続きとして守らせる |
| 資産の保全 | 資産の取得・使用・処分を、正当な手続きと承認のもとで行う | 購買や支払、ファイルの持ち出しを承認制にできる |
4つの目的は互いに関連しており、ある目的のための統制がほかの目的に役立つ場合もあります。
参照元:金融庁(企業会計審議会)|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
ワークフローシステムとは?承認の流れを電子化する仕組み
ワークフローシステムは、申請・承認の手順を決められた順にシステム上で進めて記録を残し、承認を担当者の記憶や紙の回覧に頼らずに運用する仕組みです。紙の稟議書や申請書をシステムの入力画面に置き換え、承認の順番と記録をシステムが管理するのが特徴です。
申請から決裁までの手続きの流れが「ワークフロー」で、それを電子化したものが「ワークフローシステム」です。紙やメール、表計算ソフトでの承認との違いは、下の表のとおりです。
| 比べる点 | 紙・メール・表計算ソフト | ワークフローシステム |
| 承認の順番 | 回覧の順番を飛ばしても気づきにくい | 設定した順に進み、承認者を飛ばす操作は原則できない |
| 承認の記録 | 押印やメールを後から集めて確かめる | 誰がいつ承認したかが自動で残る |
| 進み具合の確認 | 書類の所在を担当者に問い合わせる | 案件ごとの進み具合を一覧で確認できる |
内部統制の6つの基本的要素とワークフローの関係
金融庁の基準の内容を詳しく示した実施基準は、6つの基本的要素ごとにIT(情報技術)の利用例を挙げており、承認手続きに直接当てはまるのは統制活動、情報と伝達、モニタリングの例です。
要素ごとに、基準での意味と実施基準が示すITの利用例を下の表にまとめました。
| 基本的要素 | 基準での意味(要約) | 実施基準が示すITの利用例(要約) |
| 統制環境 | 組織の気風を決め、権限及び職責などを含めて他の要素の基盤となる | 電子メールなどのITで、経営者の意向や基本的方針、決定事項を組織の適切な者に適時に伝える |
| リスクの評価と対応 | 目標の達成を阻害するリスクを識別・分析・評価し、対応を選ぶ | 組織内外の事象を認識し、リスク情報を共有する手段としてITを利用する(例:回収が滞っている売掛債権を別途管理する仕組み) |
| 統制活動 | 権限及び職責の付与、職務の分掌など、指示が実行されることを確保する方針と手続 | ITを利用した統制活動を業務プロセスに組み込み、統制活動を自動化する |
| 情報と伝達 | 必要な情報を識別・処理し、関係者に正しく伝える | 必要な承認や作業完了が一定期間実施されないと、その旨が担当者の上司に伝達される機能を業務プロセスに組み込む |
| モニタリング | 内部統制が有効に機能しているかを継続的に評価する | 日常的モニタリングを業務活動を管理するシステムに組み込んで自動化し、より網羅的に実施する |
| ITへの対応 | 組織内外のITに適切に対応し、他の要素を有効に機能させる | システムの仕様によっては手続や情報の変更が記録されず事後の検証が困難になるため、事後の検証方法を検討しておく |
表の統制活動、情報と伝達、モニタリングの行は、ワークフローの機能とそのまま重なります。一方、統制環境とリスクの評価と対応には、承認権限の明示や承認記録の共有を通じて間接的に寄与するにとどまると、DirectCloudでは考えています。自社のどの統制をワークフローで強化できるかを、導入前に見定めておくことが大切です。
参照元:金融庁(企業会計審議会)|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
ワークフローで強化できる内部統制
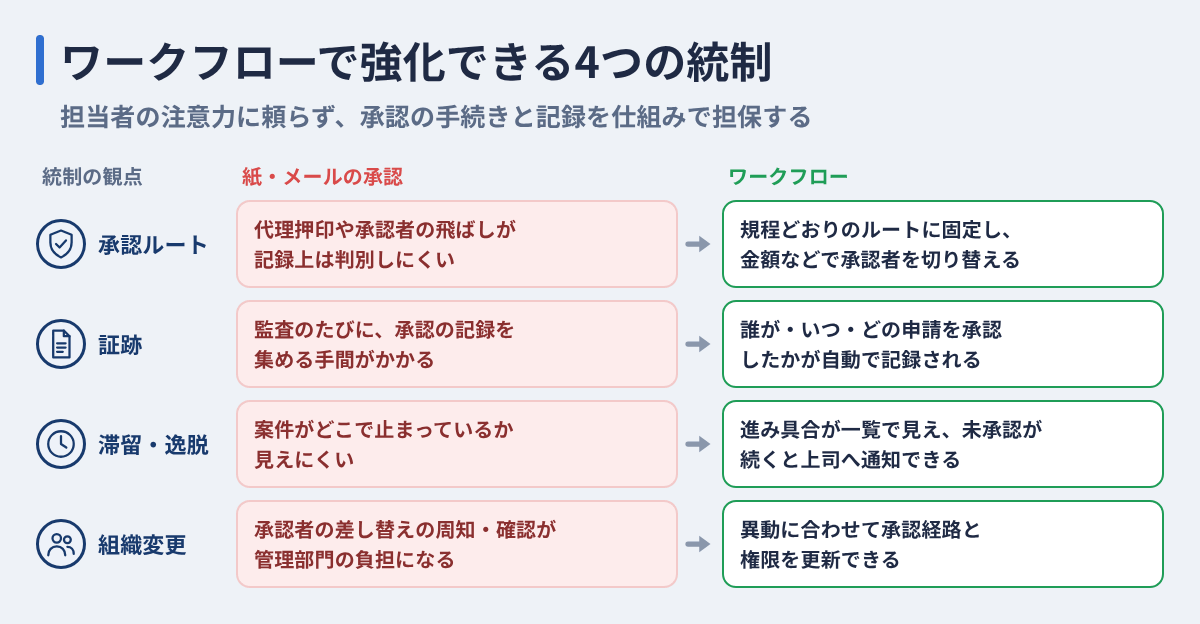
ワークフローを導入すると、承認ルートの固定、証跡の自動記録、滞留や逸脱の監視、組織変更への追随の4点を、担当者の注意力に頼らず仕組みで担保できます。
公認会計士の団体である日本公認会計士協会が2021年2〜4月に企業98社へ実施したアンケート(複数回答可)では、約50%の回答企業が、請求書や領収書が紙面に限定されていたことや、会計伝票・稟議書・契約書等への押印が必要だったことを出社の原因に挙げました。承認を電子化すれば、押印のための出社をなくしながら統制を強められます。
参照元:日本公認会計士協会|リモートワークに伴う業務プロセス・内部統制の変化への対応に関する提言(研究文書)
承認ルートを固定し飛ばし承認を防ぐ
規程で決めた承認者を飛ばして決裁できてしまうと、職務権限規程は形だけになります。ワークフローに職務権限規程どおりの承認ルートを設定すると、規程にない承認者による承認や、承認の省略が手続き上できなくなります。職務分掌とは、取引の承認・記録・資産の管理といった職責を別々の担当者に分け、担当者間で相互に牽制を働かせる体制を指します。
紙の運用では、代理押印や承認者の飛ばしが起きても、記録上は判別しにくいのが実情でした。ワークフローなら、購入金額が一定額を超えた申請だけ部長の承認を加えるなど、金額や取引の種類に応じて承認者を切り替え、決裁権限規程を手続きに反映できます。
備品購入を例にした、金額別の承認ルートの設定例は次のとおりです。金額の基準と承認者は、各社の決裁権限規程に合わせて決めます。
| 申請の金額(備品購入の例) | 承認ルート |
| 10万円未満 | 課長 |
| 10万円以上100万円未満 | 課長 → 部長 |
| 100万円以上 | 課長 → 部長 → 担当役員 |
承認履歴を証跡として自動で残す
紙の運用では、監査で承認の証跡を求められるたびに、押印済みの書類やメールを探して集めることになります。ワークフローでは、誰が・いつ・どの申請を承認したかが自動で記録されるため、この手間が減ります。証跡とは、業務や統制が実施されたことを後から確認できる記録です。
実施基準は、内部統制の評価手続の記録について、後日第三者が検証できるよう関連する証拠書類を適切に保存することを求めており、保存期間は金融商品取引法上、有価証券報告書等の縦覧期間(5年)と同程度とすることが考えられるとしています。
システムの仕様によっては手続きや情報の変更が記録されず、事後の検証が難しくなるため、変更の履歴まで残るかを導入前に確かめておきましょう。
参照元:金融庁(企業会計審議会)|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
申請の滞留や逸脱をモニタリングする
ワークフローでは申請の進捗と承認状況が一覧で見えるため、滞留や規程外の処理に早く気づける日常的モニタリングとして働きます。必要な承認や作業完了が一定期間実施されないと担当者の上司に伝える機能は、実施基準でも、業務に組み込めるITの利用例とされています。
基準が示す日常的モニタリングと独立的評価の違いと、ワークフローに残る承認記録の使い方を下の表にまとめました。
| 区分 | 基準での位置づけ | 主な担い手 | 承認記録の使い方 |
| 日常的モニタリング | 通常の業務に組み込まれて行われる活動 | 業務部門の管理者など | 承認待ちの一覧や滞留の通知を見て、その場で是正する |
| 独立的評価 | 業務から独立した視点で、定期的または随時に行う評価 | 経営者、取締役会、監査役等、内部監査部門 | 承認記録を抜き出し、規程どおりに運用されているかを検証する |
組織変更後も権限と承認経路を維持する
組織変更や人事異動のたびに承認経路と権限を更新できる仕組みがあれば、異動後も規程どおりの承認を維持できます。新規雇用者、情報システムの重要な変更、リストラクチャリング(事業の再構築)などは、実施基準でもリスクが発生または変化する状況に挙げられています。
紙の運用では、異動のたびに回覧ルートの変更を各部署へ知らせる必要があり、古いルートのまま書類が回る事故も起きます。DirectCloudでは、承認者・代理承認者・決裁権限の設定が現在の組織図と一致しているかを、異動の発令時と定期的な承認経路の棚卸しで確認する運用をおすすめしています。
ワークフローの外に残る統制の抜け穴と対策
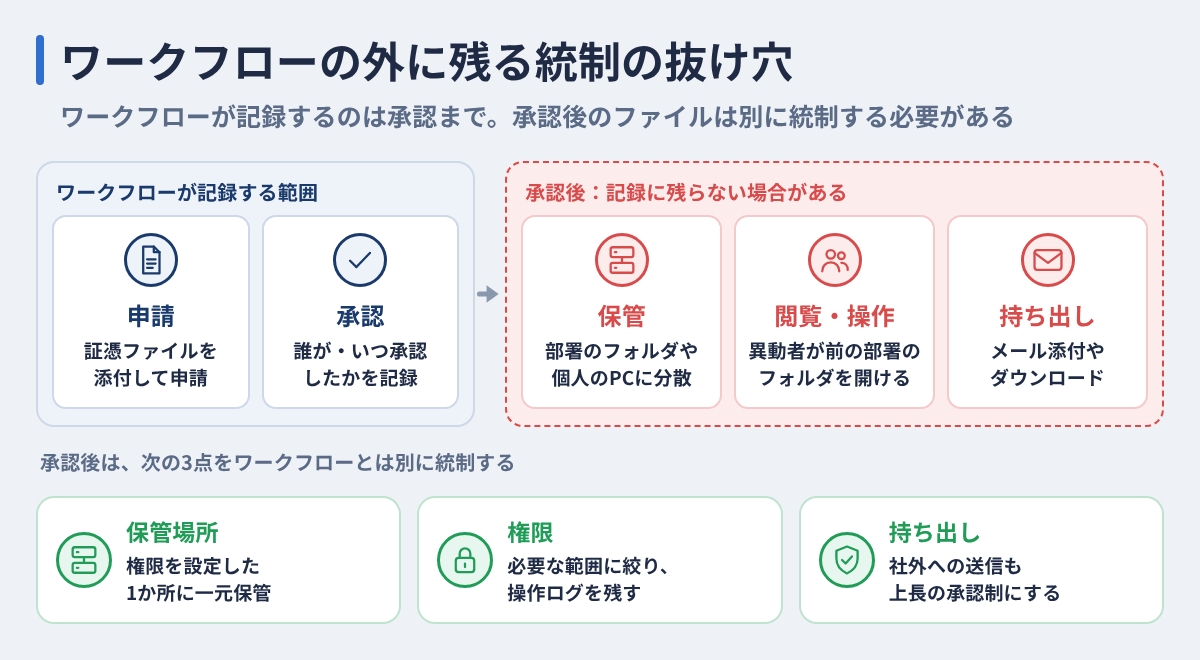
ワークフローが記録するのは申請と承認の履歴のため、承認後に保管する証憑ファイルや社外へ渡すファイルは、保管場所・権限・持ち出しの3点を別に統制する必要があります。
日本公認会計士協会が2021年2月18日〜4月9日に企業98社へ実施したアンケート(複数回答可)では、会計監査のために紙の証憑をPDF化して監査法人へ送った際、タイムスタンプ等を付けずに送信した企業が80社、PDF化に当たって特に内部統制を構築していない企業が73社でした。
同協会の提言は、データ形式の情報は作成者・作成時期・内容を改竄されても紙より外見上発見しにくく、作成後の変更リスクに対応する内部統制の設計が必要としています。
金融庁の実施基準も、顧客に関する情報などの無形の資産を資産の保全の対象に含めており、ファイルの統制は資産の保全につながります。
参照元:日本公認会計士協会|リモートワークに伴う業務プロセス・内部統制の変化への対応に関する提言(研究文書)
参照元:金融庁(企業会計審議会)|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
承認後の証憑ファイルを一元保管する
監査で原本の提示を求められたとき、証憑ファイルが部署ごとのフォルダや個人のPCに分散していると、探すだけで時間がかかります。稟議や経費精算で添付された証憑ファイルは、権限を設定した1か所に保管すると、原本を提示しやすくなります。証憑とは、取引の事実を証明する請求書・領収書・契約書などの書類やデータを指します。
承認後の添付ファイルがメール転送やローカル保存で複製されると、どれが原本か分からなくなるおそれがあります。日本公認会計士協会の提言も、業務の電子化に合わせて会計証拠となる電子データの保存の在り方を見直すことが重要だとしています。文書の種類ごとに、保存期間と廃棄のルールも定めておきましょう。
承認済みファイルの社外持ち出しも承認制にする
契約書や見積書を社外へ送る際にも上長の承認を必須にすると、誤送信や不正な持ち出しを送信前に止められます。ワークフローを通過したファイルでも、その後のメール添付やダウンロードは別の操作で、ワークフローの記録に残らない場合があります。ワークフローの記録に残る範囲は、次のとおりです。
| 操作 | ワークフローの記録 |
| 申請と承認 | 残る |
| 承認後のメール添付による社外への送信 | 残らない場合がある |
| 承認後のダウンロードや個人のPCへの保存 | 残らない場合がある |
実施基準が資産の使用・処分に求める正当な手続きと承認は、情報の持ち出しにも当てはまると考えられます。独立行政法人情報処理推進機構(IPA)の「組織における内部不正防止ガイドライン」も、資産管理や技術的管理などの観点で対策を示しています。送信の承認と記録の保存を同じ仕組みで行えば、持ち出しの証跡も残せます。
ファイルの権限と操作ログを管理する
証憑や機密ファイルへのアクセス権を業務に必要な範囲に絞り、閲覧・ダウンロード・削除などの操作ログを残すと、承認後の不正や誤操作を後から追跡できます。業務に組み込むITの統制である業務処理統制について、実施基準はシステムの利用に関する認証、操作範囲の限定などのアクセス管理を例に挙げています。
異動した担当者が前の部署のフォルダを開けたままになる状態は、気づかれないまま残りがちです。異動・退職時のアクセス権の解除と、フォルダ単位のアクセス権の定期的な棚卸しを、運用に組み込んでおきましょう。
参照元:金融庁(企業会計審議会)|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
内部統制のためのワークフロー導入手順と注意点
内部統制を目的としたワークフローの導入は、業務の洗い出し、規程の見直し、承認ルートの設計とシステム選定、試験運用と評価の4段階で進めます。期間は対象となる申請書の数と規程を見直す範囲で変わり、形骸化などのデメリットは導入前の設計と運用ルールで抑えられます。
4つの段階と、金融庁の実施基準が示す内部統制構築の手順、主に担う部門の対応は図3のとおりです。
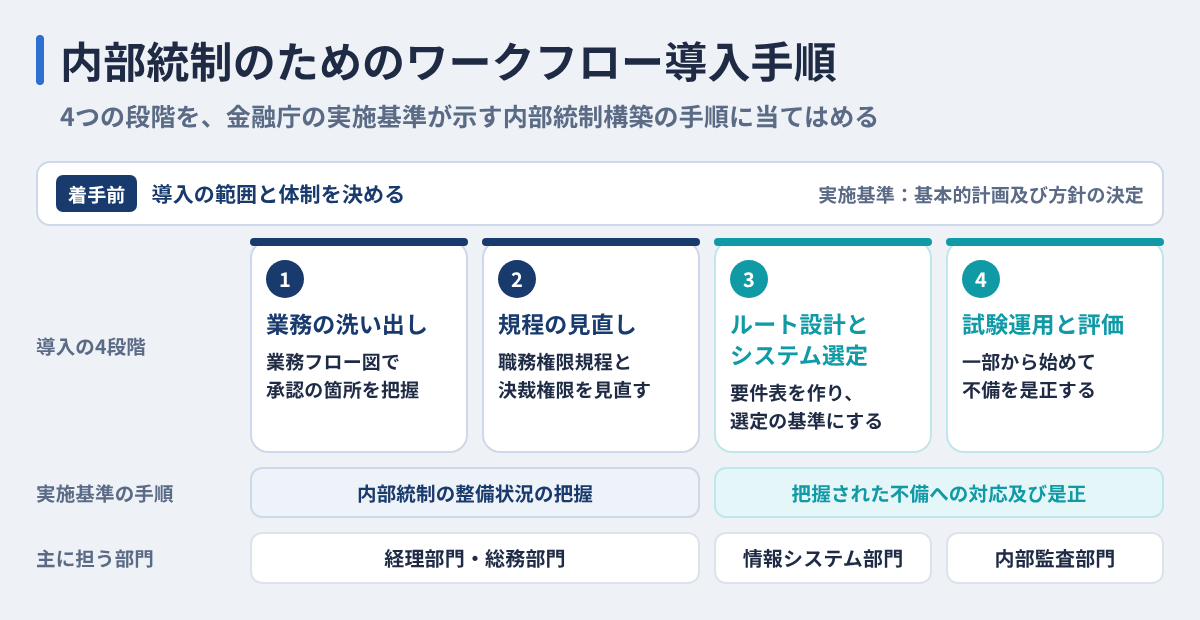
※「主に担う部門」はDirectCloudが想定する一例です。
参照元:金融庁(企業会計審議会)|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
業務フロー図で承認が必要な業務を洗い出す
まず業務フロー図などで取引の流れと承認が行われる箇所を可視化し、どの申請をワークフローに載せるかを決めます。実施基準は、重要な業務の取引の流れを必要に応じ図や表を活用して把握し、暗黙裡に実施されている社内の決まり事を明文化しておくよう示しています。
3点セットとは、業務の流れ図(フローチャート)、業務記述書、リスクと統制の対応表(RCM)を指す実務上の呼称で、実施基準の参考例に基づくものです。すでに作成している企業は、流れ図の「承認」の箇所を拾えば、ワークフローに載せる候補を洗い出せます。
職務権限規程と決裁権限を見直す
承認ルートの根拠は、職務権限規程と決裁権限です。システムに設定する前に、規程が現在の組織や実態と合っているかを見直します。実施基準も、統制活動の方針を全社的な職務規程等の形で整備し、業務ごとに承認・検証・記録等の手続を設けることを示しています。
紙の運用では、事後承認や代理押印などの例外が黙認されていることがあります。そのままシステムに移すと、規程と設定が食い違ったまま運用が始まります。例外ごとに、規程に定めて認めるか廃止するかを決めておきましょう。
承認ルートを設計しシステムを選定する
見直した規程をもとに申請書ごとの承認ルートと分岐条件を設計し、要件表にまとめてシステム選定の基準にします。要件表は、申請書の種類を1行ずつ並べ、承認の段階、分岐条件、合議・代理承認の要否、データを渡す連携先システムを列にすると作れます。記入例は下の表のとおりで、金額や承認者は各社の規程に合わせて決めます。
| 申請書の種類 | 承認の段階 | 分岐条件 | 合議・代理承認 | 連携先システム |
| 経費精算 | 上長 → 経理 | 5万円以上は部長を追加 | 上長の不在時は代理承認者 | 経費精算システム |
| 購買申請 | 課長 → 部長 | 金額・取引の種類 | 新規取引先は経理と合議 | 会計システム |
| 契約締結の申請 | 部長 → 担当役員 | 取引の種類・金額 | 法務部門と合議 | 契約書の保管先 |
連携先まで書いておけば、既存システムとつながらず手入力が増える事態を選定段階で避けられます。完成した要件表は製品の比較だけでなく、導入後に設定内容が規程どおりかを確かめる資料としても使えます。
試験運用し運用状況を評価する
全社で一斉に切り替えると、承認ルートの設定の誤りが全部署の申請に広がります。そのため、一部の部署や申請書から試験運用を始め、運用状況を評価して不備を是正してから全社に広げます。実施基準は運用状況の確認方法として、関連文書の閲覧、担当者への質問、業務の観察、内部統制の実施記録の検証、自己点検の状況の検討などを挙げています。
承認記録を数件抜き出して規程どおりの承認者かを確かめ、担当者に迷った操作を聞き取ると、設定の誤りや手順のずれが見つかります。是正によって取引の流れが変わった場合は、実施基準に沿って業務フロー図などの図や表も更新しておきます。
形骸化などのデメリットを事前に防ぐ
導入時に起きやすいデメリットは、承認段階の増やしすぎによる滞留と形骸化、ルート設計の属人化、社内への定着の遅れの3つで、導入前の設計と運用ルールで抑えられます。また、日本公認会計士協会の提言は、業務の自動化が進むと処理の過程がブラックボックスになりやすく、取引や業務の変更時に内部統制が形骸化するリスクも指摘しています。
3つのデメリットが起きる原因と、導入前に打てる対策を下の表にまとめました。承認段階の設計は、DirectCloudがおすすめする進め方です。
| デメリット | 起きる原因 | 導入前の対策 |
| 承認段階の増やしすぎによる滞留と形骸化 | 念のための承認者を重ね、承認が形式的な確認になる | 金額や取引の重要性に応じて、承認の段階を分けて設計する |
| ルート設計の属人化 | 設計・変更を一人に任せきりにし、ルートの妥当性を誰も確認できない | 設計の考え方を文書化し、複数人で定期的に見直す |
| 社内への定着の遅れ | 申請者・承認者が紙やメールに戻り、システムの外で承認が進む | 申請の多い書式から先に移し、問い合わせ窓口と短い操作説明を用意する |
導入前に確認しておきたい項目を、チェックリストにまとめました。チェックが付かない項目から着手すると、手戻りを減らせます。
☐ ワークフローに載せる申請書を、業務フロー図などで洗い出した
☐ 職務権限規程と決裁権限が、現在の組織と実態に合っている
☐ 事後承認や代理押印などの例外を、規程に定めるか廃止するか決めた
☐ 申請書ごとの承認段階と分岐条件を、要件表に書き出した
☐ 承認記録の変更履歴まで残るかを、製品ごとに確かめた
☐ 承認後の添付ファイルの保存先と、権限・操作ログの管理方法を決めた
☐ 試験運用する部署・申請書と、評価の方法を決めた
☐ 申請の多い書式から移す順番を決め、問い合わせ窓口と操作説明を用意した
ワークフローシステム選定時に確認する機能
内部統制を目的としてワークフローシステムを選ぶ際は、承認経路と権限の設定、記録の網羅性と改ざん防止、検索と出力、滞留の通知、アクセス管理、既存システムとの連携、添付ファイルの保管先を確認します。
機能ごとに、防げるリスクと確認すべき点を下の表にまとめました。
| 確認する機能 | 防げるリスク | 確認すること |
| 承認経路と権限の設定 | 権限外の承認、承認の省略 | 金額・部署などの条件で経路を分岐でき、職務権限規程どおりに設定できるか |
| 操作・承認履歴の記録 | 証跡の欠落、事後の検証ができない | 誰が・いつ・何をしたかが記録され、記録の変更履歴も残るか |
| 検索と出力 | 監査対応の工数の増加 | 監査人から求められる期間・部署・申請の種類で絞り込み、一覧をCSVなどで出せるか |
| 滞留の通知 | 承認漏れ、処理の遅延 | 一定期間承認されない申請を承認者や上位者に知らせられるか |
| アクセス管理 | 権限のない閲覧・変更 | 認証の方式と、利用者ごとの操作範囲を限定できるか |
| 既存システムとの連携 | 転記ミス、二重入力 | 要件表で挙げた会計システムや経費精算システムと、データを連携できるか |
| 添付ファイルの保管先 | 承認後の証憑の散在、改ざん | 添付ファイルの保存先と、その権限・操作ログをどう管理するか |
製品同士を比べる前に、先に作成した要件表と照らして、自社の申請書と承認ルートに必要な機能を確かめてください。操作ログが残る製品でも、記録を改ざんから守る仕組み、検索のしやすさ、権限ごとの操作制御には差があります。
DirectCloudで承認後のファイルを統制する
DirectCloudは、承認ワークフロー、7種類のアクセスレベル、管理者の操作ログを含む250種類以上の操作ログ、監査機能を備え、ワークフローで承認した後の証憑ファイルの保管・持ち出し・追跡を統制できる法人向けクラウドストレージです。
図2で示した承認後の3つの抜け穴に、DirectCloudのどの機能と、どのプランで備えられるかを下の表にまとめました。
| 抜け穴 | DirectCloudの機能 | 対応プラン |
| 保管場所 | 権限を設定した1か所への一元保管、電子帳簿保存法対応(JIIMAの認証を取得) | 電子帳簿保存法対応はビジネス以上 |
| 権限 | 7種類のアクセスレベル、250種類以上の操作ログ、アクセス権のCSVによる棚卸し(DirectCloud 監査) | 管理者の操作ログを含む250種類以上の操作ログはビジネス以上(スタンダード/アドバンスド/Team Businessはユーザーの操作ログ)。DirectCloud 監査はエンタープライズ以上 |
| 持ち出し | 承認ワークフロー(上長承認、誤送信時の送信キャンセル、自動承認) | アドバンスド以上のプランとTeam Business |
料金体系から監査機能までの主な条件を、下の表に示します。
| 項目 | DirectCloudの条件 |
| 料金体系 | ユーザー数無制限の定額制プラン(スタンダード月額44,000円〜、初期費用0円)と、ユーザー数課金のTeam Business(1ユーザー月額980円、10ユーザーから10ユーザー単位)。価格はすべて税別 |
| ユーザー数の扱い | 定額制プランはユーザー数無制限 |
| ストレージ容量 | スタンダード500GB(ホット)、アドバンスド1TB(ホット)、ビジネス4TB(ホット3TB+ウォーム1TB)、プレミアム12TB(ホット10TB+ウォーム2TB)、エンタープライズ35TB(ホット30TB+ウォーム5TB)、Team Business 100GB×ユーザー数 |
| セキュリティ・認証 | Microsoft Entra IDとの連携によるSSOに対応(スタンダード・アドバンスド・Team BusinessのSSO連携は一部対応) |
| アクセス権限の管理 | オーナー、編集者、編集者-、ダウンローダ、閲覧者+、閲覧者、アップローダの7種類のアクセスレベル |
| 承認ワークフロー | ダウンロード、リンク、添付ファイル送信、アップロードを承認制にできる。作成者は管理者・副管理者。参照者・代理承認者を指定でき、0〜5日経過後の自動承認を設定できる。アドバンスド以上のプランとTeam Businessで利用可能 |
| 承認ログ・操作ログ | 承認ログを日時・送信者・宛先・件名・ファイルで検索できる。操作ログは管理者の操作ログを含めて250種類以上(管理者の操作ログはビジネス以上)で、保存期間はスタンダード/アドバンスド/Team Businessが最新3年分、ビジネス以上が最新7年分。CSVで出力可能 |
| 電子帳簿保存法対応 | JIIMAの電帳法スキャナ保存ソフト法的要件認証と電子取引ソフト法的要件認証を取得。ビジネス以上のプランで標準提供 |
| 監査機能 | DirectCloud 監査で、マイボックス(利用者ごとの保存領域)の検閲、ファイル持ち出しログの確認、退職者の保存ファイルの検閲、アクセス権のCSVによる棚卸しができる。エンタープライズプラン以上で追加費用なし |
※2026年11月時点。最新の内容はサービスプラン・料金ページをご確認ください。
表中の価格はすべて税別で、プランによって利用できる機能が異なります。DirectCloudが適しているのは、承認後の証憑ファイルの保管・権限・持ち出し・ログ管理です。申請フォームの電子化や稟議ルートの設計には、専用のワークフローシステムとの併用を想定しています。
証憑ファイルを権限付きで一元保管できる
経理部門は削除まで、閲覧だけで足りる部署はプレビューまで、というように役割ごとに操作を分けたい場面で使えるのが、DirectCloudの7種類のアクセスレベルです。証憑ファイルを部署や役割ごとに閲覧・ダウンロード・削除の可否を分けて、1か所に保管できます。アクセスレベルごとの主な操作の可否は、下の表のとおりです。
| 操作 | オーナー | 編集者 | 編集者- | ダウンローダ | 閲覧者+ | 閲覧者 | アップローダ |
| プレビュー | ● | ● | ● | ● | ● | ● | × |
| ダウンロード | ● | ● | × | ● | × | × | × |
| アップロード | ● | ● | ● | × | ● | × | ● |
| 削除 | ● | ▲ | × | × | × | × | × |
▲:編集者が削除できるのは、自身がアップロードしたファイルのみです。
電子帳簿保存法(電帳法)への対応機能は、ビジネス以上のプランで標準提供しており、公益社団法人日本文書情報マネジメント協会(JIIMA)の電帳法スキャナ保存ソフト法的要件認証と電子取引ソフト法的要件認証を取得しています。ただし、国税関係帳簿・決算関係書類は電帳法の要件を満たす保存の対象外です。
ファイルの持ち出しを上長承認制にできる
契約書を取引先へ送る前に上長が宛先とファイルを確かめられれば、誤送信は送信前に止められます。DirectCloudの承認ワークフローは、ダウンロード・リンク・添付ファイル送信・アップロードに上長の承認を必須にでき、ファイルの持ち出しやアップロードを承認済みのものに限定できます。承認者が誤送信に気づいた場合は送信をキャンセルでき、システム内で保留されるため相手には届きません。
参照者・代理承認者を指定でき、設定した日数(0〜5日)の経過後に自動で承認する機能もあるため、承認者が不在でも申請が滞りにくくなります。自動承認は、承認者がワークフローごとに設定します。承認ワークフローは、アドバンスド以上のプランとTeam Businessで利用できます。
操作ログと監査機能で証跡を残せる
監査で「誰が、いつ、どのファイルを社外へ渡したか」を問われたときは、承認ログを日時・送信者・宛先・件名・ファイルで検索して示せます。250種類以上の操作ログ(管理者の操作ログを含む)とあわせて、ファイル操作の証跡も確認できます。プランごとのログの保存期間は、次のとおりです。
| プラン | ログの保存期間 |
| スタンダード/アドバンスド/Team Business | 最新3年分 |
| ビジネス以上の各プラン | 最新7年分 |
ログはCSVで出力できます。管理者の操作ログは、ビジネス以上のプランで取得できます。
エンタープライズプラン以上なら、追加費用なしのDirectCloud 監査で、マイボックス(利用者ごとの保存領域)の検閲、ファイル持ち出しログの確認、退職者の保存ファイルの検閲、アクセス権のCSVによる棚卸しが行えます。
参照元:DirectCloud|ログ監視(250種類以上の操作ログ)
DirectCloudの導入で内部統制を強化した事例
DirectCloudをご利用いただいている4社の、導入前の課題と導入後の成果、活用した機能を下の表にまとめました。
| 企業 | 導入前の課題 | 導入後の成果 | 活用した機能 |
| 京都電子工業株式会社様 | メール添付での共有、外部の協力会社とのファイル共有 | 誰が許可して何を提供したかを記録・管理 | 承認ワークフロー、共有リンク、ゲスト招待 |
| 株式会社エスネットワークス様 | メール添付やUSBメモリーでの受け渡し | 転送を同一の場所に集約し、監査対応の時間を削減 | ログ管理、大容量ファイル転送 |
| トーセイ・コミュニティ株式会社様 | 権限設定のブラックボックス化、詳細な操作ログを取得できない | 権限をユーザーごとに把握し、内部統制を強化 | アクセス権の管理、250種類以上の操作ログ |
| 東ソー情報システム株式会社様 | 操作ログを取得できない、共通アカウントで追跡できない | インシデント時の追跡性を確保 | 250種類以上の操作ログ |
承認ワークフローで外部への情報提供の履歴を残す
分析計の専門メーカーである京都電子工業株式会社様では、メール添付による共有で大容量ファイルを送れず、外部の協力会社とのファイル共有にも課題がありました。導入後は承認ワークフローにより、どこに何の情報を、誰が許可して提供したかを記録・管理でき、情報管理の工数も削減されています。
メール添付の転送を見直し監査対応の時間を削減
会計・財務コンサルティングなどを手がける株式会社エスネットワークス様では、メール添付やUSBメモリーでのファイル転送が煩雑で、受け渡しにも時間がかかっていました。導入後は社外とのファイル転送を同一の場所に集約し、豊富なログ管理機能によって内部統制の監査対応にかかる時間も大幅に削減できました。
権限のブラックボックス化を解消し操作ログで統制強化
ビルメンテナンスや不動産管理を手がけるトーセイ・コミュニティ株式会社様では、前任者の退職で権限設定がブラックボックス化し、詳細な操作ログも取得できていませんでした。移行後はアクセス権や操作の権限をユーザーごとに把握でき、250種類以上の操作ログ取得機能で内部統制も大幅に強化されています。
共通アカウント運用から操作を追跡できる環境へ
システム開発やネットワーク構築を手がける東ソー情報システム株式会社様では、ファイル操作のログを取得できず、以前のオンラインストレージは共通アカウントでの利用があったため、有事の追跡性に課題がありました。導入後は、250種類以上の操作ログ取得機能によって、インシデント発生時の追跡性を確保できています。
よくある質問
内部統制とワークフローについて、よく寄せられる4つの質問にお答えします。
J-SOXと内部統制の違いは何ですか
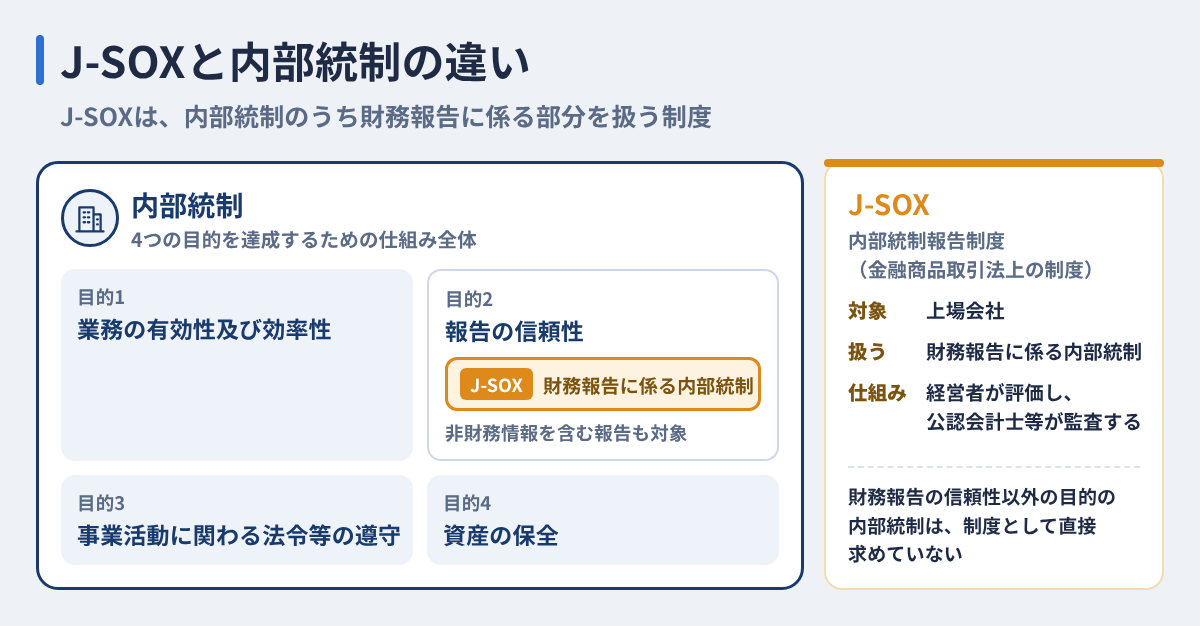
内部統制は4つの目的を達成するための仕組み全体を指し、J-SOXはそのうち財務報告に係る内部統制を扱う、金融商品取引法上の制度です。内部統制報告制度(J-SOX)とは、上場会社を対象に、財務報告に係る内部統制を経営者が評価し、公認会計士等が監査する制度を指します。
実施基準も、この制度は財務報告の信頼性以外の目的を達成するための内部統制の整備や運用を、直接求めるものではないとしています。
参照元:金融庁(企業会計審議会)|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
上場予定のない中小企業にもワークフローによる統制は必要ですか
会社法で内部統制の体制整備に関する決定が義務付けられるのは、資本金5億円以上または負債200億円以上の大会社などです。J-SOXの対象も上場会社のため、それ以外の企業に同じ義務はありません。会社法第362条第5項は、大会社である取締役会設置会社に、業務の適正を確保するための体制の整備を取締役会で決定するよう定めています。
ただし、承認ルールと記録を残す仕組みは規模にかかわらず不正や誤りの防止に役立つ、というのがDirectCloudの考えです。
参照元:e-Gov法令検索|会社法(平成十七年法律第八十六号)
経費精算や購買の承認もワークフローで統制できますか
経費精算や購買も、承認と証憑の保存を組み合わせればワークフローで統制できます。条件は、決裁権限規程に沿った承認ルートと、領収書・請求書などの保存がそろっていることです。
国税庁のリーフレット「令和6年1月からの電子取引データの保存方法」は、電子で受け取った領収書・請求書などの電子取引データについて、プリントアウトした書面ではなく、原本であるデータを消さずに保存するよう示しています。申請に添付したデータの保存先も、承認ルートとあわせて決めておきましょう。
電子帳簿保存法の要件はワークフローで満たせますか
ワークフローでの承認記録だけでは、電子帳簿保存法の要件は満たせません。同リーフレットが示す電子取引データの保存要件は、下の表のとおりです。
| 確保すること | 満たし方 |
| 可視性の確保 | ①モニター・操作説明書等の備付け ②検索要件の充足 |
| 真実性の確保 | 不当な訂正削除の防止に関する事務処理規程の制定・遵守など |
ただし、2課税年度前の売上高が5,000万円以下の場合などは、税務調査等でのダウンロードの求めに応じられるようにしていれば、検索要件は不要となります。
まとめ
内部統制の強化には、ワークフローで承認の手続きを仕組みとして固めることが近道になります。担当者の注意力に頼る紙やメールの承認では、承認の省略や記録の欠落を防ぎきれないためです。ただし、ワークフローが記録するのは承認までの履歴に限られます。規程と承認ルートを見直したうえで導入し、承認後のファイルの保管・権限・持ち出しまで統制すれば、監査で説明できる体制を築けるでしょう。
DirectCloudは、承認ワークフロー、7種類のアクセスレベル、管理者の操作ログを含む250種類以上の操作ログを備えた法人向けクラウドストレージです。ワークフローで承認した後の証憑ファイルまで統制したい企業のご担当者様は、ぜひ導入をご検討ください。
Microsoft Entra IDは、米国Microsoft Corporationの米国およびその他の国における商標または登録商標です。
- タグ:
- 内部統制